
 Делюсь информацией с радостью и совершенно бесплатно. Переходите по ссылке, вдруг тоже захотите

Поездка за границу — это новые впечатления, но вместе с ними всегда идут риски: болезнь, травма, отмена рейса, потеря багажа. Туристическая страховка позволяет защитить себя от неожиданностей и избежать огромных расходов. Ниже — подробное руководство, что именно важно учитывать при её выборе.
Основные виды покрытий
Медицинские расходы
База любой туристической страховки. Должна покрывать:
- обращение к врачу
- госпитализацию
- операционное лечение
- анализы, диагностику, лекарства
Репатриация
Возвращение домой в случае тяжёлой болезни или смерти.
Страхование багажа
Компенсация за потерю, повреждение или задержку выдачи багажа. Полезно, если летишь стыковочными рейсами.
Отмена или перенос поездки
Возмещает затраты на билеты и гостиницу, если поездка отменяется по уважительной причине: болезнь, травма, отказ в визе и т. д.
Минимальные рекомендуемые суммы покрытия
Медицина за границей может стоить космических денег. Вот ориентиры:
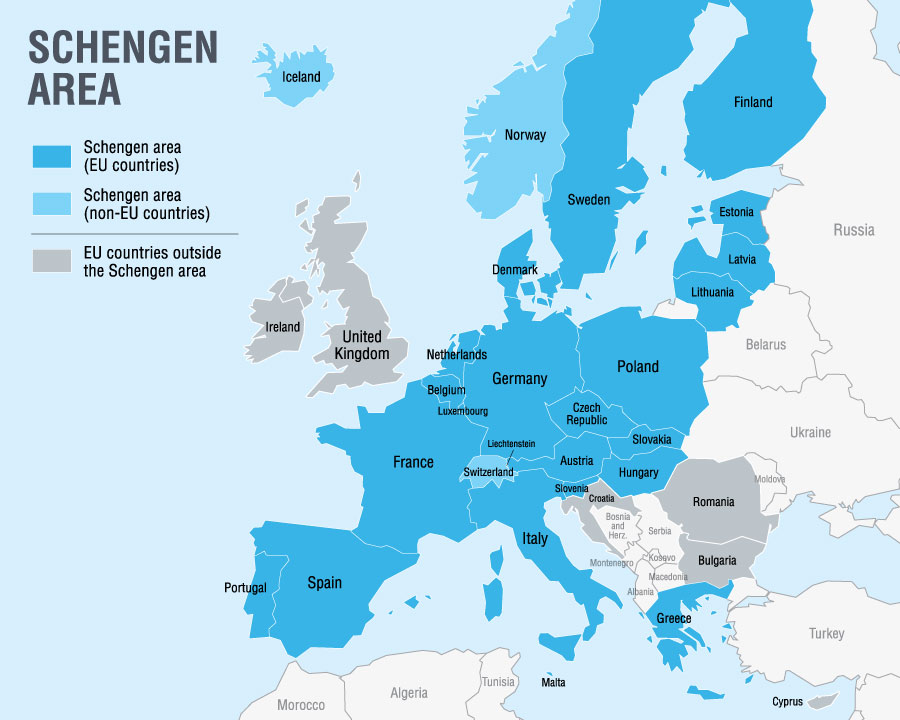
- Европа (в качестве реального примера посмотри на полис ВЗР для Шенгена) — от 30 000 €
- Азия — от 40 000–50 000 $
- США, Канада, Япония — минимум 100 000 $, лучше 150 000–200 000 $
- ОАЭ, Сингапур, Южная Корея — от 50 000–100 000 $
Не экономь на сумме — разница в цене полиса минимальна, а выгода огромна.
Что должно быть обязательно включено
✔ Травмы и несчастные случаи. Любые бытовые и случайные травмы.
✔ Обострение хронических заболеваний. Многие страховки это не покрывают — уточняй отдельно.
✔ Стоматология при боли или травме. Обычно лимит небольшой: 100–300 $.
✔ COVID. До сих пор встречаются ограничения. Проверь, включено ли лечение и госпитализация.
Спорт и активный отдых
Если планируются катание на лыжах/сноуборде, дайвинг, квадроциклы, серфинг, хайкинг более 2 000–3 000 м, любые экстремальные виды активности —
обязательно выбери полис со спортивным покрытием. Базовый вариант такие вещи НЕ покрывает.
Исключения и подводные камни
✔ Алкоголь. 90% страховок не работают, если травма произошла в алкогольном опьянении. Даже лёгком.
✔ Несогласованные расходы. Сначала звонишь в ассистанс, потом лечишься. Если наоборот — могут не возместить.
✔ Экстремальные активности без расширения. Стандартный полис не покроет травму на квадроцикле или лыжах.
✔ Хронические заболевания. Большинство страховщиков не оплачивают лечение обострений, если нет отдельного дополнения.
Ассистанс — главное, на что смотреть
Ассистанс — это сервисная компания, которая организует лечение и отвечает на звонки путешественников.
Важно проверить следующее:
- наличие круглосуточной поддержки 24/7;
- возможность общения на русском или английском;
- реальные отзывы о работе в стране, куда ты едешь;
- наличие партнёров (клиник) за рубежом.
Иногда страховщик хороший, а ассистанс — ужасный. Смотри и на того, и на другого. Даже в первую очередь на ассистанса.
Срок действия и география
Полис должен действовать на весь срок пребывания, включая дни вылета и прилёта. Проверь, какие страны включены. Некоторые полисы исключают Балканы, Латинскую Америку или Израиль. Если есть транзит через несколько стран, они тоже должны быть покрыты.
Дополнительные опции
Возможно что-то из перечисленного ниже будет актуально для вас:
✔ Гаджеты — защита телефона, ноутбука, камеры.
✔ Несчастный случай — выплаты при серьёзных травмах.
✔ Гражданская ответственность — если случайно причинишь вред чужому имуществу.
✔ Страховка аренды авто (CDW/LDW) — часто дешевле, чем у прокатчиков.
Как проверить надёжность страховщика
Рейтинги надёжности (например, «Эксперт РА»).
Отзывы туристов на тревел-форумах и агрегаторах.
Наличие собственных партнёрских клиник в стране поездки.
Реальные кейсы выплат — есть ли у компании практика помогать, а не искать повод для отказа.
Что делать при наступлении страхового случая
✔ Сразу связаться с ассистансом.
✔ Следовать инструкции: куда ехать, что говорить в клинике, какие документы сохранить.
✔ Брать справки, чеки и назначения — без них деньги не вернут.
✔ Не утаивать детали — ложь может привести к отказу.
✔ Не лечиться самостоятельно без согласования (кроме экстренных случаев).
Итоги
Туристическая страховка — это не формальность для визы, а инструмент, который может сэкономить тысячи долларов. Главные советы:
- бери большую сумму покрытия
- смотри на ассистанс, а не только на бренд страховщика
- учитывай занятия спортом, хронические заболевания и исключения из страхования
- Ошибки в данных могут оказаться неприятным сюрпризом. Неправильно указанная дата рождения может стать поводом отказать в выплате.
И, конечно же, всегда читай условия, особенно мелкий текст. Не попадай в сложные ситуации и до встречи! 🙂
Похожие посты

Если нужна туристическая страховка, то советую покупать её на СРАВНИ.РУ. В 8 случаях из 10 показывает самую низкую стоимость полиса от нормальных компаний.
Обычно сравниваю с другими сервисами: Черепаха (тоже бывает радует), Страховкару (маленький выбор и дороже, но всё равно стоит проверять — вдруг повезёт), TripInsurance (дорого, зато покрытие максимальное).
0 comments